نقد و بررسی محمدعلی پورصمدی و دورهٔ پرایس اکشن SP2L: چرا هرگز یک استراتژی مکانیکیِ سودده نمیشود
تا امروز هیچ استیتمنت چندسالهٔ راستیآزماییشدهٔ Myfxbook برای روش SP2L محمدعلی پورصمدی منتشر نشده. خود ایشان هم مکانیکیشدن SP2L را کتباً رد کردهاند. پس SP2L نه قابل بکتست است، نه قابل انتقال به شاگرد. درآمد این روش از آموزش و IB بروکر میآید، نه از بازار.
نام ایشان گاهی «پورسمدی» هم نوشته میشود.
هفت دلیل، همه با نقل مستقیم از سایت رسمی خودِ مدرس. اگر با این روش ضرر کردهاید، تا آخر بخوانید: مشکل از “روانشناسی” شما نبود.
اگر با این روش ضرر کردهاید، احتمالاً الان دو حس دارید: اولاً میخواهید بدانید چه شد، ثانیاً نمیخواهید چیزی که به آن امید بستهاید خراب شود. هر دو را میفهمم. لطفاً فقط یک چیز را در نظر بگیرید: من با این شخص رقابت ندارم. اینجا حجره یا مغازهٔ دیوار به دیوار نیست که ایشان رقیب من باشد. اگر روش ایشان سودده بود، من اولین نفری بودم که بهشان پیشنهاد همکاری میدادم، او با روش من سود میکرد، من با روش او. از خرابشدن اعتبار هیچکس یک ریال به من نمیرسد. روی این سایت نه پکیجی هست، نه لینک بروکری. پس این متن را بدون تعصب بخوانید و هر جا حرفی زدم که سند نداشت، همانجا رهایش کنید.
چرا اصلاً نقد میکنم؟ ←SP2L را هم توضیح نمیدهم. با یک جستوجو خودتان میبینید چیست: “اسپایک، لگ دوم، سطح ورود”. سؤال من فقط یکی است:
ادعا از این قرار است: کشفِ یک استراتژیِ انقلابی به نامِ “SP2L” (اسپایک، لگِ دوم، سطح) که قرار است رازِ سر به مهرِ بازارهای مالی را برای همیشه فاش کند! اما وقتی کاپوتِ این ماشینِ پرسروصدا را بالا میزنیم، با چه چیزی روبهرو میشویم؟ با همان مفاهیمِ گردوخاکخوردهٔ دههٔ ۹۰ میلادی و ترجمهٔ کتابهای عمومیِ ال بروکس که فقط یک برچسبِ جدید رویش چسباندهاند! سؤالِ این پرونده خیلی ساده است: چرا در عصرِ هوش مصنوعی، هنوز عدهای بابتِ کلماتی که هیچ تعریفِ ریاضی ندارند پول میگیرند و مشروعیتِ کاذب کسب میکنند؟ و سؤالِ همیشگیِ این دادگاه: اگر “اسپایک و لگِ دوم” واقعاً معجزه میکند، استیتمنتِ زنده و چندسالهٔ خالقش روی سرورِ Myfxbook کجاست؟
۱بررسی دورهٔ SP2L پورصمدی: کشفِ دوبارهٔ آتش، وقتی کتابِ ال بروکس را رنگ میکنند و به اسمِ “سبکِ شخصی” میفروشند!
در بازارِ آموزشِ ایران یک سنتِ قدیمی و بسیار پولساز وجود دارد: یک کتابِ انگلیسیِ عمومی را بردارید، سه تا از اصطلاحاتش را مخفف کنید، یک اسمِ رمزآلودِ انگلیسی رویش بگذارید (مثلاً SP2L!) و بعد طوری دربارهاش حرف بزنید که انگار در آزمایشگاههای کوانتومیِ زوریخ به فرمولِ شکافتِ هستهٔ بازار رسیدهاید!
بیایید ببینیم این “SP2L” افسانهای چیست: Spike, 2nd Leg, Level (اسپایک، لگِ دوم، سطح). یعنی بازار یک حرکتِ تند میزند (اسپایک)، یک پولبک و بعد لگِ دوم میسازد، و از یک سطح برمیگردد! واقعاً خسته نباشید! این مفهوم، الفبایِ ابتداییترین فصلِ کتابهای پرایساکشنِ کلاسیک است که دهههاست به رایگان در اینترنت ریخته است.
امروز اگر شما واردِ هر رباتِ هوش مصنوعیِ رایگانی شوید و بنویسید “مفهومِ اسپایک و کانال و لگِ دومِ حرکتی در پرایس اکشن را توضیح بده”، در کمتر از ۱۰ ثانیه، کلِ آن دورهٔ چنددهساعته را با نمودار و بسیار دقیقتر به شما تحویل میدهد. اما یک سؤالِ منطقی: آیا چون رباتِ هوش مصنوعی تمامِ این اصطلاحات را از حفظ است، یک تریدرِ سودده محسوب میشود؟ قطعاً خیر! پس چرا فکر میکنید کسی که همین دیکتههای عمومی را از روی چارتِ گذشته برایتان روخوانی میکند، یک معاملهگر است؟!
برای اینکه چیزی “مکانیکی” شود، اول باید یکی باشد. متن رسمی SP2L روی کلماتی بنا شده که من به آنها میگویم کلمات کشدار: کلماتی که اندازهٔ ثابتی ندارند و بعد از هر نتیجه میشود آنقدر کششان داد تا همان نتیجه را بپوشانند. “پرقدرت” برای معاملهای که سود داد، همیشه بهاندازهٔ کافی پرقدرت بوده. برای معاملهای که ضرر داد، “آنقدرها هم پرقدرت نبود”. اینها کلمات آن متناند (روی هر کدام بزنید):
هیچکدام آستانه ندارد. “بزرگ” نسبت به چه؟ “چند” یعنی دو یا شش؟ “سطح مهم” را چه کسی رسم میکند؟ هر بار که یکی از این کلمات را به عدد تبدیل کنید، یک استراتژی متفاوت ساختهاید. پس چیزی به اسم “SP2L” وجود ندارد که بشود آزمودش. یک خانوادهٔ نامتناهی از استراتژیها وجود دارد که همه یک اسم دارند. و وقتی چیزی “یکی” نیست، نمیتواند سودده “باشد”، چون هر نتیجهای، نتیجهٔ یکی از اعضای خانواده است، نه خودِ روش.
“اسپایک به یک حرکت پرقدرت و ناگهانی گفته میشود که معمولاً شامل چند کندل بزرگ در یک جهت است.”صفحهٔ رسمی SP2L، poursamadi.com/sp2l-strategy
۲محمدعلی پورصمدی خودش مکانیکیشدن SP2L را رد کرده، کتباً
لازم نیست من ثابت کنم قاعده ناتمام است. پایین صفحهٔ SP2L، زیر عنوان “نکتهٔ کلیدی”، این جمله هست. عیناً پایین صفحهٔ MicroMAP هم تکرار شده و با تغییر کوچکی پایین Pro BTB:
“قبل از استفاده در حساب واقعی، بکتست شخصی بگیرید و دقیقاً شرایط ورود خودتان را مشخص کنید. فقط در همان شرایط وارد معامله شوید. نه هر ستاپی که ظاهر شد.”پایان صفحات SP2L، MicroMAP و Pro BTB
یعنی: چیزی که به شما داده شده، شرایط ورود نیست. شرایط ورود را باید خودتان بسازید. این جمله دقیقاً یعنی “این روش، در شکل ارائهشده، مکانیکی نیست و قرار هم نیست باشد”. صد نفر که این توصیه را جدی بگیرند، صد SP2L متفاوت خواهند داشت، و وقتی صد نتیجهٔ متفاوت گرفتند، مدرس با صداقت کامل میتواند بگوید: “هر کس شرایط خودش را داشت.” رکورد او هرگز با نتیجهٔ شما آزموده نمیشود. من به این میگویم نامتغیر بودن مدرس، و اینجا نسخهٔ مکتوبش را داریم. به زبان ساده: شما قاعده نخریدهاید. تکلیفِ ساختن قاعده را خریدهاید، و بعد بابت ناتوانی در انجام تکلیفی که خودِ مدرس هم انجام نداده، سرزنش میشوید.
۳فرمولِ “هر جور عشقت کشید خط بکش”: چرا SP2L یک سیستم نیست، یک فالِ قهوه است؟
من ۲۴ سال از عمرم را پایِ مهندسیِ سیستمهای ۱۰۰٪ مکانیکی گذاشتهام. در علمِ مهندسیِ مالی، هر متغیری باید عددِ دقیق داشته باشد. وقتی شما میگویید “اسپایک”، یک سیستمِ واقعی میپرسد: “دقیقاً چند پیپ؟ چند برابرِ میانگینِ نوسان (ATR)؟ در چه بازهٔ زمانیای؟”
اما در دنیایِ شاعرانهٔ آقای پورصمدی و سبکِ SP2L، هیچ عددی وجود ندارد! همه چیز “چشمی، حسی و تفسیری” است: “یک اسپایکِ قشنگ، یک لگِ دومِ تمیز، یک ناحیهٔ معتبر، یک ضعفِ مومنتوم!”
اگر همین الان یک چارتِ واحد از طلا یا داوجونز را جلویِ ۱۰ نفر از بهترین شاگردانِ دورهٔ SP2L بگذارید و بگویید “اسپایک و لگِ دوم را مشخص کنید”، ۱۰ نقاشیِ کاملاً متفاوت تحویل میگیرید! یکی از نوکِ سایه خط میکشد، یکی از بدنه، یکی کلِ حرکت را یک لگ میبیند و دیگری سه لگ!
روشی که نتوان آن را به کدِ کامپیوتری و فرمولِ ریاضیِ صفر و یک تبدیل کرد، استراتژیِ معاملاتی نیست. تعبیرِ خواب و دیدنِ شکلِ ابرها در آسمان است. و جالب اینجاست که چون فرمول ندارد، هرگز هم نمیتوان از آن بکتستِ آماریِ معتبر گرفت تا دستِ خالیاش رو شود!
این مهمترین دلیل است، پس دقیق میگویم. اول یک کلمه را روشن کنم: “برتری”، همان که در انگلیسی به آن edge میگویند، یعنی دلیلی که باعث میشود در تعداد زیادِ معامله، جمع سودها از جمع ضررها بیشتر شود. هر استراتژی که ادعای سوددهی دارد، باید بگوید برتریاش دقیقاً کجاست. حالا اگر کلمات کشدار را کنار بگذاریم، در متن SP2L چند قاعدهٔ واقعی هست. منصفانه است که آنها را ببینیم:
قابل اجرا توسط کامپیوتر
- بین کندلها گپ (P-Gap) باشد، وگرنه معتبر نیست
- تریگر: کندل اصلاحی کفِ کندل قبلی را بشکند
- حد ضرر: پشت کندلی که اسپایک از آن شروع شده
- حد سود: ۱:۱
- تایمفریم: M1 / M5
غیرقابل اجرا، و محل ادعای “برتری”
- اسپایک “پرقدرت” باشد
- “سطح مهم” را شکسته باشد
- از “کف یا سقف کانال” شروع شده باشد
- با “روند تایمفریم بالاتر” همسو باشد
- ستاپهای “مناسب” را از “هر ستاپی که ظاهر شد” جدا کنید
حالا نگاه کنید فهرست سبز چیست: “بعد از چند کندل همجهت با گپ، در شکست کف کندل قبلی وارد شو، استاپ پشت شروع حرکت، هدف یکبهیک، روی یکدقیقه”. این یک ستاپ ادامهٔ روندِ کاملاً عمومی است که در هر کتاب پرایساکشنی هست. هیچ ادعای خاصی دربارهٔ سودده بودن همین اسکلت نشده، و روی M1 با اسپرد و لغزش، هدف ۱:۱ به وینریت بالای ۵۰٪ پس از کسر هزینه نیاز دارد، چیزی که هیچ عددی برایش ارائه نشده.
تمام “چرا جواب میدهد” به فهرست قرمز تکیه دارد: سطح مهم، کانال، روند بالاتر، قدرت. یعنی دقیقاً همان بخشی که ادعای برتری دارد، همان بخشی است که نمیشود به کامپیوتر داد. این تصادف نیست. این ساختار هر روش ذهنی است. بخش مکانیکیاش بیادعاست و بخش پرادعایش مکانیکی نیست. و به همین دلیل هرگز نمیشود این روش را “سودده” یا “زیانده” نامید، فقط میشود دربارهٔ آن حرف زد، ویدیو ساخت و دوره برگزار کرد. که دقیقاً همان کاری است که میشود.
۴آزمون توهم ابری را بازار خودش انجام داده: چهار مجری، چهار قاعده
در مقالهٔ توهم الگوهای ابری پیشنهاد کردم برای سنجش هر روش، آن را به چند نفر مستقل بدهید و ببینید یک چیز میسازند یا نه. برای SP2L لازم نبود من این کار را بکنم. دستکم چهار گروه رفتهاند آن را اندیکاتور یا ربات کنند، یعنی مجبور شدهاند کلمات را عدد کنند:
| مجری | “اسپایک” یعنی | “ورود” یعنی |
|---|---|---|
| سایت رسمی | چند کندل بزرگ + گپ | شکست کفِ کندل قبلی |
| “اندیکاتور پورصمدی” (پولی) | “۳ یا ۴ کندل متوالی” با “گپ فشار” | “بازگشت بازار به ناحیهٔ گپ” |
| تریدینگفایندر | کندل اسپایک + الگوی AB=CD | “شکست آخرین کندل اسپایک” |
| آکادمی چرتکه (ربات) | Spike–2Leg–Level + “اصول روانشناسی” | معاملات “فرکانس بالا” |
هیچکدام اشتباه نکردهاند. متن اصلی به همهٔ این خوانشها اجازه میدهد. وقتی چهار شخص باسواد از یک متن چهار قاعدهٔ متفاوت درمیآورند، آن متن قاعده نبوده. حتی یکی از سایتهای مروّج در جدول “معایب” صادقانه نوشته: “نیاز به تجربه در تشخیص اسپایک واقعی… دشواری در تعیین سطح کلیدی… نیاز به کنترل احساسات.” سه جزء از چهار جزء، به “تجربه” و “احساس” شما واگذار شده.
نسخهٔ معکوس همین آزمون را در ویدیوی زیر میبینید: وقتی قاعده عدد دارد، ده نفر روی یک چارت ده معاملهٔ عین هم میگیرند، همان ورود، همان حد ضرر، همان حد سود. شش دقیقه، بدون هیچ عددی از سیستم، ولی تفاوت “روش” با “ابر” را با چشم میبینید.
کالبدشکافی سابسیستم شماره یک، بدون هیچ عددی. ده نفر، یک چارت، ده معاملهٔ عین هم. در یوتیوب ببینید ↗
۵جادوگری روی چارتِ مرده: چرا همهٔ اساتید روی کندلهای هفتهٔ پیش نابغهاند؟
شگردِ اصلیِ جذبِ مخاطب در این دورهها، نمایشِ چارتهایی است که کندلهایشان قبلاً بسته شده است. استاد با اعتمادبهنفسِ کامل روی چارتِ ماهِ پیش زوم میکند و میگوید: “ببینید بچهها! اینجا بازار یک اسپایک زد، بعد پولبک، بعد لگِ دوم، و دقیقاً از همین ناحیهٔ من ریخت! دیدید چقدر دقیق کار میکنه؟!”
مخاطبِ تازهکار و سادهدل هم دهانش باز میماند و در کامنتها مینویسد: “فوقالعاده بود استاد!”
اما آنچه استاد هرگز به شما نشان نمیدهد چیست؟ قبرستانِ الگوهای شکستخورده!
در همان چارت، دهها بارِ دیگر دقیقاً همان “اسپایک و لگِ دوم” شکل گرفته، اما بازار بدونِ اینکه حتی به ناحیهٔ استاد سلام بدهد، مثلِ بولدوزر از روی آن رد شده و استاپلاس را پودر کرده است! در بازارِ زنده (سمتِ راستِ چارت که هنوز سفید است)، شما نمیدانید که آیا این “لگِ دوم” واقعاً آخرِ حرکت است، یا قرار است تبدیل به یک اسپایکِ جدید شود و حسابتان را کالمارجین کند! پیشبینی کردنِ گذشته، هنری نیست که بابتش به کسی لقبِ استادی بدهید.
یک سیستم مکانیکی یک فیلتر دودویی دارد: یا شرایط برقرار است یا نیست. در صفحهٔ “تحلیل زمانی”، که “مکمل استراتژیها” معرفی شده، این جمله آمده:
“سیگنال حذف نمیشود. اولویتبندی میشود.”poursamadi.com/time-analysis-strategy
یعنی هیچ ستاپی هیچوقت “رد” نمیشود. فقط “اولویت پایین” میگیرد. پس بعد از هر ضرر، پاسخ آماده است: اولویتش پایین بود. و بعد از هر سود: اولویتش بالا بود. جملهای که هیچوقت نمیشود اشتباهش را نشان داد، پیشبینی نیست. و چیزی که نمیشود اشتباهش را نشان داد، نمیشود مکانیکیاش کرد، چون کامپیوتر “اولویت” را نمیفهمد. فقط “بله” و “نه” را میفهمد.
۶منویی که با “شخصیت” انتخاب میشود، تعریفِ روش ذهنی است
یک سیستم مکانیکی یک ورود دارد. Pro BTB “شش حالت ورود” دارد که “تفاوتشان در میزان تهاجمی بودن” است. MicroMAP سه ورود اصلی، یک حالت ویژه و دو ورود بهینه دارد و صریحاً میگوید معاملهگر “بسته به شخصیت معاملاتی خود، بین سرعت و اطمینان انتخاب کند”. وقتی انتخاب ورود به شخصیت شما بستگی دارد، این دیگر روش نیست. منو است. و منو با اسم انگلیسی مکانیکی نمیشود.
روی صفحهٔ اول سایت نوشته “چهار استراتژی مستقل از دل دوره جامع”: SP2L “مناسب مبتدیها”، Pro BTB “مناسب حرفهایها”، MicroMAP “پیشرفتهترین ابزار”، Time Analysis “مکمل”. دورهٔ جامع از ۱۳۹۷–۹۸ تدریس میشود. این چهار ستون در ۱۴۰۴–۱۴۰۵ بهعنوان صفحات جداگانه اضافه شدهاند. کسی میگوید “تکامل است”. تکامل یعنی نسخهٔ دو جای نسخهٔ یک را میگیرد، چون معلوم شده یک کجا اشتباه میکرد. اینجا هیچچیز حذف نمیشود. همه کنار هم میمانند و هر کدام “مکمل” قبلی است. این تکامل نیست، انباشت است. یک سیستم مکانیکیِ تمامشده به ستون چهارم نیاز ندارد. به یک استیتمنت نیاز دارد. هر “استراتژی جدید” که اضافه میشود، در واقع یک اعتراف است: قبلی کافی نبود. چهار اعتراف پشت سر هم، و هنوز یک استیتمنت نه.
۷اعتراف: “ستاپ یکسان، نتیجهٔ مخالف”، پس سود در قاعده نیست
مهمترین جملهای که در کل سایت پیدا کردم، اولین جملهٔ صفحهٔ تحلیل زمانی است:
“دو معاملهگر را تصور کنید که استراتژیشان یکسان است، ستاپشان یکسان است و حتی مدیریت سرمایهشان هم مثل هم است. اما یکی سودده است و دیگری زیانده. مشکل کجاست؟ جواب در یک کلمه خلاصه میشود: زمان.”poursamadi.com/time-analysis-strategy
نویسنده دارد میپذیرد که با “استراتژی یکسان و ستاپ یکسان” دو نفر دو نتیجهٔ مخالف میگیرند. یعنی متغیری که سود را تعیین میکند، بیرون قاعده است. اگر بیرون قاعده است، قاعده برتریای ندارد که مکانیکیاش کنیم. و ببینید پاسخ به این مشکل چیست: نه برگشتن به ستاپ و تعریف دقیقش، بلکه اضافهکردن یک لایهٔ جدید به اسم “زمان”، که در همان صفحه، آن هم به خودتان واگذار میشود: “بهترین ساعت معامله برای هر معاملهگر شخصی است… با بکتست کشف کنید.”
این همان نردبانی است که در مقالهٔ توهم ابری توصیف کردم. اینبار پلهها روی خودِ سایت ردیف شدهاند:
- ستاپ را دادم، جواب نداد؟ “شرایط ورود خودت” را نساخته بودی.
- ساختی و جواب نداد؟ “زمان” را نمیدانستی.
- زمان را هم یاد گرفتی و جواب نداد؟ “سیگنال اولویت پایینی داشت.”
- در هیچ پلهای، خودِ ستاپ زیر سؤال نمیرود. و در هیچ پلهای، رکورد مدرس آزموده نمیشود.
خودِ نویسنده در همان صفحه مینویسد: “یک اصل علمی ساده: چیزی که قابل اندازهگیری نیست، قابل بهتر شدن هم نیست.” کاملاً موافقم. فقط میپرسم “اسپایک پرقدرت” با چه واحدی اندازهگیری میشود.
سابقه و استیتمنت محمدعلی پورصمدی: و سودده؟ چیزی که واقعاً فروخته میشود
تا اینجا نشان دادم چرا مکانیکی نمیشود. حالا “سودده”. وقتی روشی یکی نیست (دلیل ۱)، تعریفش به شاگرد واگذار شده (۲)، بخش پرادعایش اندازهگیریناپذیر است (۳) و به اعتراف خودش سود بیرون از قاعده تعیین میشود (۷)، پرسیدن “آیا سودده است؟” بیمعناست، سودده بودنِ چه چیزی؟ تنها چیزی که میماند این است که آیا برای خودِ مدرس، در دست خودش، سودده بوده. و اینجا یک عدمتقارن هست که باید دید.
روی همین سایت، صفحهٔ “سرمایه معاملاتی / تیم معاملهگری” از متقاضی میخواهد: “حساب واقعی به نام خود شما… حداقل ۱۰۰ معامله یکتا… گزارش کامل متاتریدر با فرمت HTML… عکس از صفحه یا استیتمنت ناقص بررسی نمیشود” و هدف را “نتایج واقعی و قابل راستیآزمایی” اعلام میکند. این معیار درستی است. همان معیاری است که من چهار سال به آن پایبندم. پس سؤال طبیعی: استیتمنت چندسالهٔ قابل راستیآزمایی خودِ روش کجاست؟ من در ۶ مهر ۱۴۰۵ گشتم و پیدا نکردم. چیزی که پیدا میشود هایلایتهای ویدیویی است: “۷۰۰۰ به ۳۴۰۰۰ دلار روی نفت”، “۴۸٪ رشد در برزخ بازار”، “Full Margin 1، 2، 3”.
یک تجربهٔ دستاول: استیتمنت چهارساله به همین فراخوان رفت
این را از روی حدس نمیگویم. ۲۰ آذر ۱۴۰۴ استیتمنت چهارسالهام را، همان که در Myfxbook تأیید شده و لینکش در همین سایت است، به همین فراخوان فرستادم. همان روز این پاسخ آمد:
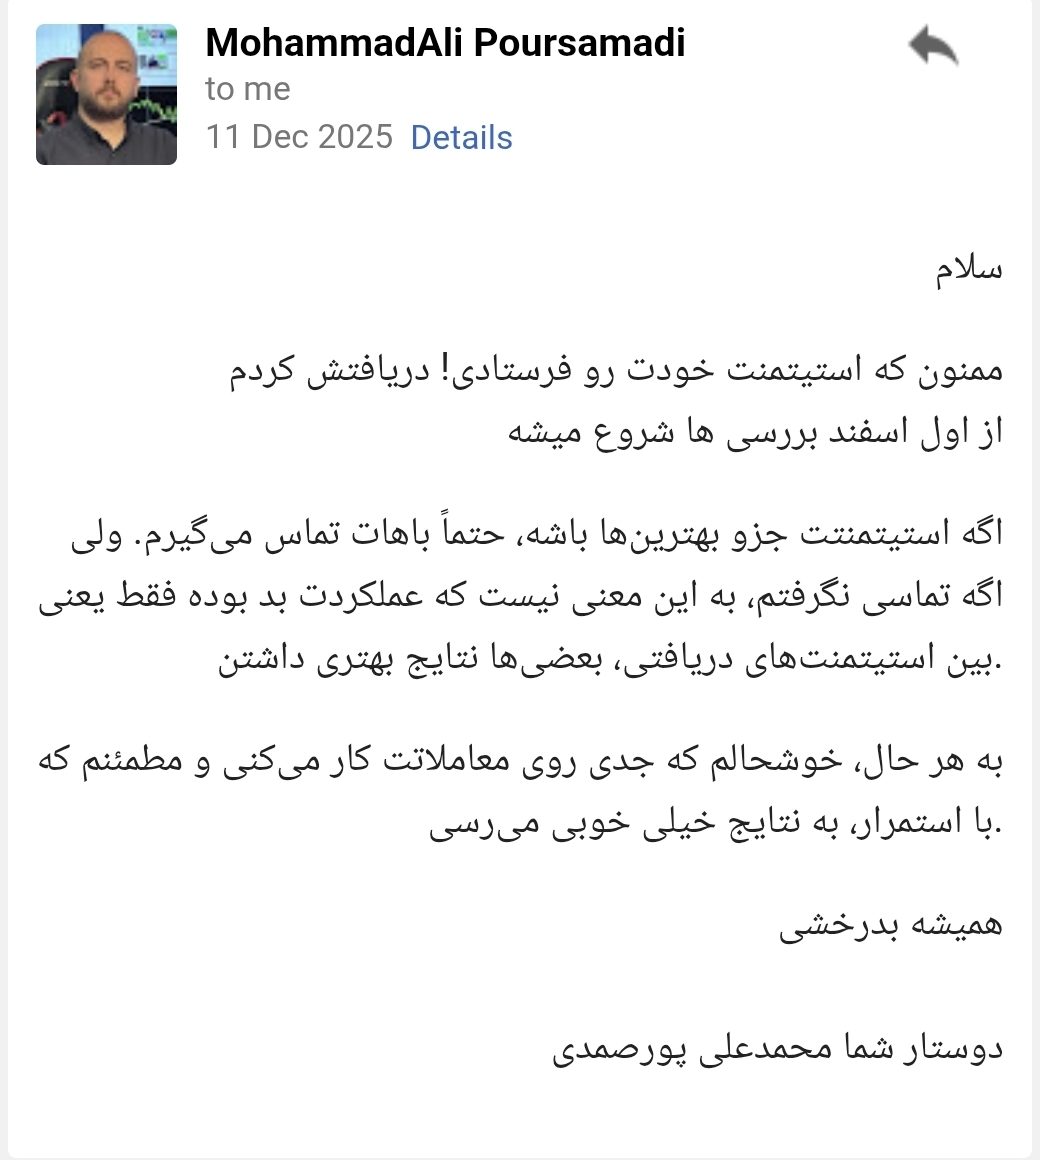
این متن را یک بار دیگر بخوانید. هنوز هیچ بررسیای شروع نشده (“از اول اسفند بررسیها شروع میشه”)، ولی از همین حالا توضیح داده که چرا تماسی گرفته نخواهد شد: “اگه تماسی نگرفتم، به این معنی نیست که عملکردت بد بوده.” و به کسی که چهار سال استیتمنتِ تأییدشده فرستاده، میگوید “مطمئنم که با استمرار، به نتایج خیلی خوبی میرسی.” این پاسخ به من نوشته نشده. به همه نوشته شده. متنی است که پیش از خواندنِ هر استیتمنتی آماده بوده و کارش بستن مکالمه است، نه بازکردنش.
یک جزئیات کوچک هم هست که خیلی چیزها را میگوید. امضای پیام را ببینید: “دوستار شما”. نه “دوستدار”. متنی که قرار است برای همهٔ فرستندگان استیتمنت ارسال شود، حتی یک بار بازخوانی نشده که غلط املایی امضایش درست شود. همینقدر برای گیرندههایش وقت گذاشته شده. و همینقدر هم قرار بود پاسخی بیاید: هیچ.
اسفند آمد و رفت. الان مهر ۱۴۰۵ است. هیچ تماسی گرفته نشد، و راستش از همان پیام اول معلوم بود قرار نیست گرفته شود. من نمیدانم این فراخوان دنبال چیست. فقط میدانم دنبال استیتمنت قابل راستیآزمایی نبود، چون یکیاش را در دست داشت و کنار گذاشت. و این تصویر را کنار هم بگذارید: کسی که استیتمنت دیگران را داوری میکند و میگوید “عکس از صفحه بررسی نمیشود”، خودش برای روش خودش یک استیتمنت عمومی ندارد.
توجه کنید چه میگویم و چه نمیگویم. نمیگویم روش “برای خودش سودده نبوده”، نمیدانم. میگویم مدرکش منتشر نشده، در حالی که انتشارش رایگان است و بهقول خودشان “عکس از صفحه بررسی نمیشود”. کسی که چند سال با روش خودش سود ساخته باشد، ارزانترین تبلیغ دنیا را در اختیار دارد: لینک استیتمنت. وقتی بهجای آن لینک، ویدیوی نتیجههای انتخابشده میبینید، دارید بخش دیگری از همان چیزی را میبینید که در این بازار فروخته میشود: یک توهم دیداری، چارتِ تمامشدهای که روی آن، بعد از معلومشدن نتیجه، اسپایک “پرقدرت” علامت خورده. چشم انسان روی چارت گذشته همیشه الگو میبیند. همانطور که در ابر خرگوش میبیند. این توهم فروختنی است، چون قانعکننده است. اما به آینده منتقل نمیشود، چون در آینده هنوز کسی نمیداند کدام اسپایک “پرقدرت” بوده. شما بابت این توهم، با پول، با وقت، یا با حجم معامله، هزینه میدهید. و مدرکی نیست که همین توهم حتی برای فروشندهاش کار کرده باشد.
کلاهِ گشادِ روانشناسی: “روشِ من بینقص است، تو بلد نیستی اجرا کنی!”
زیباترین بخشِ فروشِ استراتژیهای ابری و بدونِ فرمول مثلِ SP2L این است که فروشنده همیشه برنده است و خریدار همیشه مقصر!
چطور؟ وقتی دانشجو بعد از ۶ ماه خطکشی روی چارت، واردِ حسابِ واقعی میشود و کلِ سرمایهاش را میبازد و اعتراض میکند، چه جوابی میشنود؟
استاد نگاهی به چارتِ بستهشده میاندازد و با ژستِ عاقل اندر سفیه میگوید: “خب معلومه ضرر میکنی! این که اسپایکِ واقعی نبود! لگِ دومت شتابِ زیادی داشت! ناحیهات فِرش نبود! اصلاً تو مشکلِ روانشناسی و طمع داری!”
میبینید چقدر زیرکانه است؟ از آنجا که قوانین از اول مبهم و لاستیکی تعریف شدهاند، در ۱۰۰ درصدِ مواقع میتوان بعد از بسته شدنِ کندلها، یک بهانهٔ چشمی پیدا کرد و تقصیرِ باخت را انداخت گردنِ دانشجو! دانشجوی بیچاره هم به جای اینکه بفهمد یک روشِ بدونِ برتریِ آماری (Zero-Edge) به او فروخته شده، خودش را سرزنش میکند، میرود در بروکرِ معرفیشده توسطِ استاد دوباره حساب شارژ میکند، و از کمیسیونِ معاملاتِ بازندهاش جیبِ معرف (IB) را پر مینماید!
مدل اقتصادی پنهان: تفاوت درآمد از بازار با درآمد از آموزش و IB
برای فهم هر روشی که در این بازار عرضه میشود، پیش از نگاه به چارت باید به یک سؤال اقتصادی جواب داد: عرضهکننده از کجا درآمد دارد؟ در بازارهای مالی دو مدل درآمدی کاملاً متفاوت وجود دارد و این دو، انگیزههای متفاوتی میسازند.
مدل اول: درآمد از نوسان قیمت
- سرمایهٔ شخصی در معرض ریسک است
- درآمد فقط از تفاوت قیمت خرید و فروش به دست میآید
- برای بقا به یک قاعدهٔ ثابت و تکرارپذیر نیاز دارد، یعنی سیستم مکانیکی
- مدرکش ارزان و در دسترس است: استیتمنت زندهٔ تأییدشده، مثلاً در Myfxbook
- هر ضرر، مستقیماً از جیب خودِ عرضهکننده میرود
مدل دوم: درآمد از آموزش و حجم معامله
- سرمایهٔ شخصی در معرض ریسک نیست
- درآمد از فروش دوره، تبلیغات زنجیرهای بلاگرها، و کمیسیون حجم معاملات دانشجو از بروکر (Rebate / IB)
- به قاعدهٔ ثابت نیاز ندارد، به جریان مداوم دانشجوی تازه نیاز دارد
- مدرک سوددهیِ خودِ روش معمولاً منتشر نمیشود
- ضرر دانشجو، درآمد معرف و بروکر را کم نمیکند
این دو مدل از نظر اقتصادی یک تفاوت بنیادی دارند: در مدل اول، سود و زیان معاملهگر و عرضهکننده یکی است. در مدل دوم، درآمد عرضهکننده از سود یا زیان دانشجو مستقل است و در بخش IB حتی با حجم معاملهٔ دانشجو، سود کند یا ضرر، رابطهٔ مستقیم دارد. اقتصاددانها به این وضعیت میگویند ناهمراستایی انگیزهها: کسی تصمیم را توصیه میکند که هزینهٔ اشتباهش را نمیپردازد.
و اینجاست که تفسیرپذیری خطوط پرایس اکشن، از یک ضعف فنی به یک مزیت تجاری تبدیل میشود. وقتی قاعده عدد ندارد، هیچ معاملهای را نمیشود “خلاف قاعده” نامید و هیچ زیانی را نمیشود به ساختار روش نسبت داد. پس در صورت زیان دانشجو، تنها متهم باقیمانده خودِ اوست: “روانشناسیات ضعیف بود”، “صبر نکردی”، “ستاپ را درست تشخیص ندادی”. این توضیح برای مدل دوم حیاتی است، چون اگر روش زیر سؤال برود، جریان دانشجوی تازه قطع میشود، اما اگر فرد زیر سؤال برود، همان فرد دورهٔ بعدی را هم میخرد. در مدل اول این بازی ممکن نیست: بازار روانشناسی کسی را نمیپرسد، استیتمنت یا بالا میرود یا پایین.
پس معیار ساده است و نیازی به قضاوت دربارهٔ نیت کسی ندارد: از هر عرضهکنندهای بپرسید درآمدش از کدام مدل است، و اگر مدل اول را ادعا میکند، لینک استیتمنت چندسالهٔ تأییدشدهاش را بخواهید. بخش بعد نشان میدهد در مورد SP2L پاسخ این سؤال در خودِ سایت رسمی نوشته شده است.
تایمفریم یکدقیقه: توصیه نیست، مدل درآمد است
این بخش را بیطرفانه نمینویسم، چون چیز مبهمی در آن نیست. SP2L برای “M1 و M5” توصیه شده و Pro BTB برای “M5 و M15”. یعنی دهها معامله در روز، صدها در ماه. در همان سایت، صفحهٔ “بروکر معتبر” شما را با یک لینک معرفی (شناسهٔ معرف pt=44660) به بروکر میفرستد و میگوید مزایا “فقط از همین مسیر” تعلق میگیرد.
حالا سازوکار را بدانید، چون هیچ رازی نیست: لینک معرفی یعنی IB، و IB از بروکر به ازای هر لات معاملهٔ شما کمیسیون میگیرد، سود کنید یا ضرر، فرقی ندارد. بروکر هم از اسپرد هر معامله سهم میبرد. پس در این ساختار، هر بار که در تایمفریم یکدقیقه معامله میکنید، دو نفر قطعاً درآمد دارند: بروکر و معرف. تنها کسی که درآمدش قطعی نیست، شمایید. و تنها کسی که هر چه بیشتر معامله کند، بیشتر میبازد، چون در M1 اسپرد و لغزش بزرگترین بخش حرکت است، باز هم شمایید.
پس وقتی “مدرسی” که IB یک بروکر است، شما را به معامله در تایمفریم یکدقیقه دعوت میکند، این یک توصیهٔ آموزشی نیست. دعوت به تولید حجم است. من نمیگویم نیت ایشان چیست. نیازی هم نیست بگویم. ساختار، مستقل از نیت، فقط یک جهت دارد: هر چه شما بیشتر بزنید، آنها بیشتر میگیرند. روشی که نه قاعدهٔ ثابتی دارد و نه استیتمنتی، ولی توصیهٔ تایمفریمش دقیقاً همان تایمفریمی است که بیشترین کمیسیون را تولید میکند، این را دیگر لازم نیست من تفسیر کنم.
و برای اینکه کسی نگوید “پس خودت چه؟”: سیستم من روی تایمفریم یکساعتهٔ داوجونز کار میکند، در چهار سال حدود ۳۵۰ معامله زده، یعنی بهطور متوسط هفتهای کمتر از دو معامله، و من هیچ لینک معرفی بروکری در هیچجای سایتم ندارم. این را نه برای مقایسه میگویم. برای اینکه بدانید “کم معامله کردن” گزینهای است که کسی به شما پیشنهاد نمیکند، چون برای هیچکس جز خودتان پول ندارد.
خودِ ایشان جملهٔ خوبی نوشته: “امید گرانترین چیزی است که در بازار میفروشند.” من فقط میپرسم چهار استراتژی، شش حالت ورود، پنج ورود بهینه و یک لایهٔ زمان، جز امید، چه چیزی به شما داده که بشود روی کاغذ نوشت، به دست یک غریبه داد، و او همان نتیجه را بگیرد؟
حرف آخر با شما که ضرر کردهاید
احتمالاً به شما گفتهاند مشکل از “اجرا”ی شما بود، از “روانشناسی” شما، از “صبر” شما. حالا متن خودشان را خواندهاید: قاعدهای که عدد ندارد، تعریفش به خودتان واگذار شده، هیچ سیگنالش هرگز “غلط” نیست و به اعتراف خودشان با ستاپ یکسان دو نتیجهٔ مخالف میدهد. شما یک قاعده را بد اجرا نکردید. قاعدهای وجود نداشت که اجرا شود. ضرر شما نتیجهٔ ضعف شخصیت شما نبود. نتیجهٔ خرید یک توهم دیداری بود که فروشندهاش حتی برای خودش هم مدرکی از کارکردنش منتشر نکرده. این را از کسی بشنوید که ۲۴ سال در این بازار است و چهار سال است هر معاملهاش را جلوی چشم همه گذاشته: تقصیر شما نبود.
حرفِ آخر با آقای پورصمدی: نقاشی روی چارت کافی است، استیتمنتِ Myfxbook کو؟
آقای پورصمدی عزیز! شما ادعا میکنید سبکی دارید که در بازارِ مالی سود میسازد. در دنیایِ علم و اقتصاد، ادعایِ بدونِ سند، دقیقاً به اندازهٔ سکوت ارزش دارد.
اگر روشِ SP2L حتی ۱ درصد برتریِ آماری در بازارِ واقعی ایجاد میکند، نیازی به ساعتها سخنرانی و کشیدنِ مستطیل روی چارتِ گذشته نیست. فقط یک لینکِ دائمی در سایتِ Myfxbook یا FX Blue از یک حسابِ واقعی که حداقل ۱ تا ۲ سال با همین روشِ SP2L معامله شده باشد منتشر کنید.
نه اسکرینشات از یک تریدِ برنده، نه ویدیویِ کاتخورده، و نه فایلِ اکسل و PDF. فقط یک لینکِ راستیآزماییشدهٔ بینالمللی. همان روزی که این لینک را بفرستید، من رسماً در همین صفحه از روشِ شما دفاع خواهم کرد. اما تا روزی که دریغ از یک کارنامهٔ واقعی، جوانانِ این کشور را سرگرمِ نقاشی کشیدن روی چارت میکنید، این پرونده در دادگاهِ روشها به عنوانِ سندِ روشنگری باز خواهد ماند.
و برای کسی که میخواهد از این روش دفاع کند
قبل از هر کامنتی، به این سه سؤال جواب بده، هر سه از متن خودِ روش درآمده، نه از من:
- “اسپایک پرقدرت” یعنی چند کندل، با چه اندازهای؟ اگر عدد نداری، از چه چیزی داری دفاع میکنی؟
- وقتی خودِ مدرس نوشته “دو معاملهگر با ستاپ یکسان، یکی سودده یکی زیانده”، سود از کجا آمده؟ اگر از ستاپ نیامده، چرا بابت ستاپ وقت و پول دادهای؟
- استیتمنت چندسالهٔ تأییدشدهٔ خودِ روش کجاست؟ لینک بده. نه ویدیو، نه اسکرینشات. بهقول خودشان “عکس از صفحه بررسی نمیشود”.
اگر برای هر سه جواب داری، خوش آمدی. همینجا منتشرش میکنم. اگر نداری، دفاعت از روش نیست. از امیدی است که هنوز نمیخواهی رهایش کنی. و آن را میفهمم، ولی دفاع نیست.
من با کسی مسابقه نمیدهم و به کسی پیشنهاد بکتست مشترک نمیدهم. نیازی نیست. استیتمنت من چهار سال است باز است و هر کس میتواند برود ببیند. چیزی که اینجا خواستم فقط این بود که یک بار، با متن خودشان، نشان بدهم آنچه به اسم “استراتژی” به شما دادهاند چیست: یک ابر. ابری که هر کس در آن چیزی میبیند و هیچکس نمیتواند به دیگری نشانش بدهد، و بابت تماشایش، کمیسیون میپردازد.
پرسشهای پرتکرار دربارهٔ SP2L و پورصمدی
آیا محمدعلی پورصمدی استیتمنت راستیآزماییشدهٔ چندساله در Myfxbook دارد؟
من گشتم. در Myfxbook و FX Blue و بقیهٔ سرویسهای مستقل راستیآزمایی، و در صفحات رسمی خود روش. تا تاریخ انتشار این پرونده هیچ کارنامهٔ زنده و تأییدشدهٔ چندسالهای از اجرای SP2L پیدا نکردم. اگر چنین استیتمنتی منتشر شود، در همین صفحه لینک داده میشود.
ایراد اصلی روش SP2L از منظر مهندسی سیستمهای مالی چیست؟
ذهنی و تفسیرپذیر بودن قوانین. کلیدواژههای روش مانند “اسپایک پرقدرت” و “سطح مهم” آستانهٔ عددی ندارند. به همین دلیل اگر یک چارت واحد به ده نفر از اجراکنندگان این روش داده شود، خطوط، سطوح و نقاط ورود را در جاهای متفاوتی رسم میکنند. روشی که دو مجری از آن یک نتیجه نمیگیرند، قابل انتقال و تکرارپذیر نیست.
تفاوت سیستم مکانیکی با پرایس اکشن SP2L چیست؟
در سیستم مکانیکی، ورود و حد ضرر و حد سود را قاعدهٔ ریاضی تعیین میکند. قبل از اینکه قیمت برسد. نظر شخصی معاملهگر هیچ نقشی ندارد. ده نفر با یک قانون، یک معامله میگیرند. در پرایس اکشن تفسیری مثل SP2L، تصمیم همان لحظه گرفته میشود و به چشم خودتان بستگی دارد.
آیا استراتژی SP2L پورصمدی یک استراتژی مکانیکی است؟
خیر. متن رسمی SP2L روی واژههایی بنا شده که آستانه ندارند. “حرکت پرقدرت”، “چند کندل بزرگ”، “سطح مهم”. و ته صفحه از خواننده میخواهد “شرایط ورود خودتان را مشخص کنید”. قاعدهای که تعریفش را خود شاگرد باید بسازد، مکانیکی نیست.
آیا SP2L محمدعلی پورصمدی سودده است؟
این سؤال برای SP2L قابل پاسخ نیست، چون SP2L یک استراتژی واحد نیست. چهار پیادهسازی مستقل، چهار قاعدهٔ متفاوت از آن ساختهاند. تا ۶ مهر ۱۴۰۵ هیچ استیتمنت چندسالهٔ قابل راستیآزمایی از خودِ روش منتشر نشده است.
چرا پورصمدی SP2L را برای تایمفریم یکدقیقه توصیه میکند؟
صفحهٔ رسمی SP2L تایمفریم M1 و M5 را توصیه میکند و همان سایت کاربران را با لینک معرفی (IB) به بروکر میفرستد. کمیسیون IB بر اساس حجم معامله پرداخت میشود. تایمفریم پایین یعنی معاملهٔ بیشتر و کمیسیون بیشتر برای معرف و بروکر، مستقل از سود یا زیان معاملهگر.
دربارهٔ حق پاسخ. این متن برای ایشان ارسال نمیشود. یک بار این راه را رفتهام و نتیجهاش را بالاتر دیدید. این صفحه عمومی است. اگر ایشان یا هر کس دیگری پاسخی داشته باشد، بدون ویرایش همینجا منتشر میشود.
استیتمنت چیست؟ اگر معنی دقیق “استیتمنت”، دو تیک تأیید Myfxbook و ترفندهای دور زدن آن را نمیدانید: استیتمنت چیست و چرا مدعیان از آن فرار میکنند
تعارض منافع. نویسنده خودش یک سیستم مکانیکی روی داوجونز اجرا میکند و استیتمنت عمومیِ تأییدشده در Myfxbook دارد. استدلال این متن روی آن استیتمنت بنا نشده. روی متنهای منتشرشدهٔ خودِ روش بنا شده است.
نسخهٔ خلاصه. چکیدهٔ پنجمعیاری این پرونده در ویرگول: نقد و بررسی روش SP2L محمدعلی پورصمدی، پنج معیار علمی
چارچوب نظری. Rakhshani Pourfard, B. (2026). The Cloud-Pattern Illusion: Falsifiability, Transferability, and the Market for Discretionary Trading Education. SSRN Working Paper, ssrn.com/abstract=7533638 · نسخهٔ فارسی: توهم الگوهای ابری